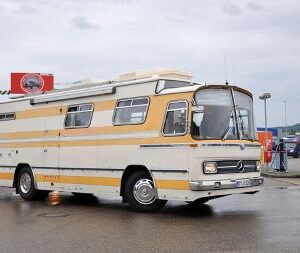
Ein Wohnmobil auf dem Firmenparkplatz ersetzt keine steuerlich anerkannte Zweitwohnung am Beschäftigungsort. Das stellt das Finanzgericht Baden-Württemberg klar. Wie die ARAG Experten unter Verweis auf die Entscheidung erläutern, reicht es für die steuerliche Anerkennung einer doppelten Haushaltsführung nicht aus, wenn ein Arbeitnehmer sein Wohnmobil unter der Woche zum Übernachten nutzt und am Wochenende damit zum Familienwohnsitz fährt.
Voraussetzung für eine doppelte Haushaltsführung ist eine dauerhaft verfügbare, eigenständige Unterkunft am Beschäftigungsort. Da das Wohnmobil regelmäßig zwischen Arbeitsstätte und Familienwohnsitz bewegt wurde, fehlte es nach Auffassung des Gerichts an einer dauerhaft bestehenden Zweitunterkunft. Die Anschaffungs- und Unterhaltskosten des Fahrzeugs konnten deshalb nicht als Unterkunftskosten steuerlich geltend gemacht werden.
Für Arbeitnehmer, die aus beruflichen Gründen unter der Woche am Beschäftigungsort bleiben, bedeutet dies: Ein Wohnmobil ist keine steuerliche Alternative zu einer festen Zweitwohnung. Anerkannt wurden lediglich die Fahrten zwischen Wohnort und Arbeitsstätte im Rahmen der geltenden steuerlichen Regelungen.
Aktenzeichen: FG Baden-Württemberg, 4 K 221/25; BFH, VI B 40/25
Quelle: ARAG Versicherung
Anzeige: Innenraumbegrünung für Großraumbüros und Chefzimmer